

セミナー/イベント
〜BIR税務調査の初期対応とLOA・PAN実務フロー〜

| 視聴形式 | オンライン(アーカイブ動画) |
|---|---|
| 視聴時間 | 約70分 |
| 参加費 | 無料 |
| 対象 | フィリピンに拠点がある日系企業様 フィリピン駐在の方 フィリピンの税務についてお困りのことがある方 |
| 注記 | 同業他社様へはご参加をご遠慮いただいております |
フィリピンで事業を展開する日系企業の経営者様・財務経理担当者様・駐在員の方を対象に、フィリピンの会計制度の基礎から税制、日比租税条約、そして現地で非常に重要な「BIR(内国歳入庁)税務調査」への対策・実務フローまでを分かりやすく解説します。
フィリピンでは、会計基準(PFRS)や英語での記帳義務・帳簿保存に加え、CREATE法・CREATE MORE法による法人税制の改正、3つの源泉税やVATなど、対応すべき論点が数多く存在します。これらの申告誤りは、のちのBIR税務調査で追徴課税につながるリスクがあります。
本アーカイブ動画では、フィリピン税務の全体像を整理したうえで、日比租税条約による軽減税率の活用、そしてBIR税務調査の初期対応――LOA(権限通知書)・LN・PAN(予備査定通知)・FAN/FLDといった通知文書への正しい対応と、15日以内の反論などの実務フローを具体的に解説します。
これからフィリピン拠点の税務体制を見直したい企業様はもちろん、実際に税務調査の通知を受けた際に慌てないための備えをしておきたい企業様にもおすすめの内容です。
※プログラムは一部変更の可能性がございます。
| ① | フィリピン会計・税制の全体像 フィリピン会計基準(PFRS)、英語での記帳義務、5年間の帳簿保存/CREATE法・CREATE MORE法による法人税率引き下げ、VATゼロレートの最新動向/国税/地方税の区分と3つの源泉税(拡大源泉税・給与源泉税・最終源泉税)の仕組みと申告手順/付加価値税(VAT)、固定資産税、印紙税の概要 |
| ② | 日比租税条約と軽減税率 日比租税条約の基本と配当・利子・ロイヤルティの軽減税率(例:利子20%→10%、配当25%→10〜15%)/日本居住者の確認からBIRへの申請、軽減税率適用までの手続きの流れ |
| ③ | BIR税務調査の実務フロー 調査のルール(原則3年、不正は10年遡及)と調査のきっかけ/LOA(権限通知書)とLN(データ確認通知)の違いと対応/LOA受領→書類提出→不一致通知(NOD)への15日以内の反論→PAN/FAN・FLD→FDDA(CTAへの控訴)までの流れ/日系企業で指摘されやすい項目(FBT・源泉税率ミス)とBIR担当官との関係構築のポイント |
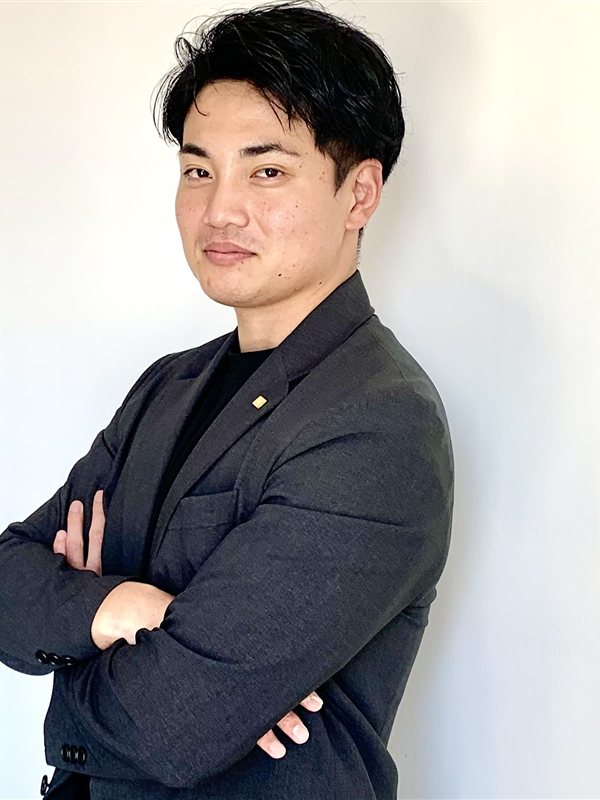
Tokyo Consulting Firm
Philippine Branch Director
杉原 樹
「与えたものが得たもの」という理念を基に、
顧客への価値を提供しながら世界へ貢献できる企業を目指す。
当初、東京コンサルティングファームの主な事業内容であった会計や労務だけでなく、進出後のローカルやスタッフの「心」の部分を教育し続けるサポートに在ります。
必須項目をご記入の上、送信ボタンを押してください。